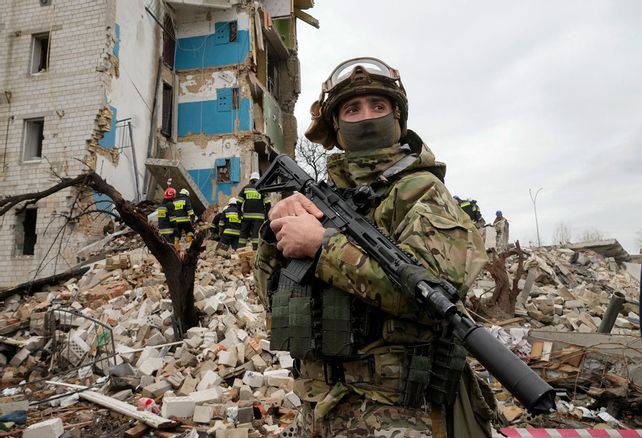
La guerre entre la Russie et l’Ukraine, qui a éclaté le 24 février 2024, a des conséquences dramatiques sur le plan humain, politique et géopolitique. Mais elle a aussi des répercussions importantes sur le secteur bancaire européen, qui doit faire face à des risques accrus, à des perturbations opérationnelles et à des opportunités stratégiques. Voici une analyse des principaux enjeux et défis pour les banques européennes dans ce contexte de crise.
Les risques accrus
La guerre entre la Russie et l’Ukraine expose les banques européennes à des risques accrus, notamment :
- Le risque de crédit : les banques européennes sont exposées à la dette souveraine et privée de l’Ukraine et de la Russie, ainsi qu’à celle des pays voisins, qui peuvent être affectés par la guerre. Selon la Banque des règlements internationaux, les banques européennes détenaient, fin 2023, environ 40 milliards de dollars d’exposition à l’Ukraine et 150 milliards de dollars à la Russie¹. En cas de défaut ou de restructuration de ces dettes, les banques européennes pourraient subir des pertes importantes.
- Le risque de marché : la guerre entre la Russie et l’Ukraine provoque une forte volatilité des marchés financiers, qui affecte les activités de trading, de gestion d’actifs et de banque d’investissement des banques européennes. Les cours des actions, des obligations, des devises et des matières premières sont soumis à des fluctuations importantes, liées aux tensions géopolitiques, aux sanctions économiques, aux anticipations de croissance et d’inflation, etc. Les banques européennes doivent donc adapter leur stratégie d’allocation d’actifs, de couverture et de diversification pour limiter leur exposition au risque de marché.
- Le risque opérationnel : la guerre entre la Russie et l’Ukraine perturbe les opérations bancaires dans la région, qui peuvent être affectées par des coupures de communication, des cyberattaques, des restrictions de mobilité, des pénuries de liquidités, etc. Les banques européennes doivent donc renforcer leur résilience opérationnelle, en assurant la continuité de leurs services, la protection de leurs données, la sécurité de leurs employés et de leurs clients, etc.
Les perturbations opérationnelles
La guerre entre la Russie et l’Ukraine entraîne également des perturbations opérationnelles pour les banques européennes, qui doivent faire face à des changements réglementaires, juridiques et fiscaux, ainsi qu’à des modifications de la demande et de l’offre de services bancaires. Parmi ces perturbations, on peut citer :
- Les sanctions économiques : l’Union européenne, les États-Unis et d’autres pays ont imposé des sanctions économiques à la Russie, en réponse à son agression militaire contre l’Ukraine. Ces sanctions visent notamment à limiter l’accès de la Russie aux marchés financiers, aux technologies stratégiques, aux secteurs de l’énergie, de la défense et des transports, etc. Les banques européennes doivent donc respecter ces sanctions, en cessant ou en limitant leurs relations commerciales avec les entités russes visées, en gelant leurs avoirs, en suspendant leurs projets, etc. Elles doivent également faire face aux mesures de rétorsion prises par la Russie, qui peuvent affecter leurs intérêts dans le pays.
- Les changements juridiques et fiscaux : la guerre entre la Russie et l’Ukraine a des conséquences juridiques et fiscales pour les banques européennes, qui doivent s’adapter aux évolutions du cadre légal et fiscal dans les deux pays. Par exemple, la Russie a adopté une loi qui oblige les banques étrangères à se conformer aux normes russes en matière de protection des données, de lutte contre le blanchiment d’argent, de contrôle des changes, etc. L’Ukraine, quant à elle, a introduit une taxe sur les transactions financières, qui vise à réduire la spéculation et à augmenter les recettes publiques.
- Les modifications de la demande et de l’offre de services bancaires : la guerre entre la Russie et l’Ukraine a un impact sur la demande et l’offre de services bancaires dans la région, qui sont affectées par la récession économique, la dévaluation monétaire, l’instabilité politique, la crise humanitaire, etc. Les banques européennes doivent donc adapter leur offre de services bancaires, en tenant compte des besoins spécifiques de leurs clients, tels que le financement de l’urgence, le soutien à la reconstruction, la gestion des risques, etc. Elles doivent également faire face à la concurrence des banques locales, des fintechs, des néobanques, etc.
Les opportunités stratégiques
La guerre entre la Russie et l’Ukraine offre également des opportunités stratégiques pour les banques européennes, qui peuvent tirer parti de leur expertise, de leur réseau et de leur innovation pour se positionner sur de nouveaux marchés, de nouveaux segments de clientèle ou de nouveaux produits. Parmi ces opportunités, on peut citer :
- Le financement de la transition écologique : la guerre entre la Russie et l’Ukraine souligne l’urgence de la transition écologique, qui vise à réduire la dépendance aux énergies fossiles, à favoriser les énergies renouvelables, à améliorer l’efficacité énergétique, à réduire les émissions de gaz à effet de serre, etc. Les banques européennes peuvent jouer un rôle clé dans le financement de la transition écologique, en proposant des solutions de crédit, d’investissement, de conseil, etc., adaptées aux besoins des acteurs publics et privés impliqués dans la transition écologique.
- Le développement de l’inclusion financière : la guerre entre la Russie et l’Ukraine révèle les inégalités et les vulnérabilités financières de la population, qui souffre de la pauvreté, du chômage, de l’exclusion, etc. Les banques européennes peuvent contribuer au développement de l’inclusion financière, en offrant des services bancaires accessibles, abordables et adaptés aux besoins des personnes à faible revenu, des femmes, des jeunes, des entrepreneurs, des réfugiés, etc.
- L’innovation digitale : la guerre entre la Russie et l’Ukraine stimule l’innovation digitale, qui permet de créer de nouveaux services bancaires, de nouveaux canaux de distribution, de nouveaux modèles d’affaires, etc. Les banques européennes peuvent profiter de l’innovation digitale, en développant des solutions innovantes, en s’appuyant sur les technologies émergentes, en collaborant avec les acteurs de l’écosystème digital, etc.
Bonjour, je suis Copilot, un assistant virtuel qui peut vous aider à rédiger des articles de blog sur différents sujets. Voici un exemple d’article que j’ai créé pour ActuBank, le blog d’actualité bancaire qui vous informe sur les tendances et les innovations du secteur.
ActuBank, c’est le blog d’actualité bancaire qui vous informe sur les tendances et les innovations du secteur, en vous proposant des analyses, des interviews, des témoignages et des conseils. Restez connecté !


Laisser un commentaire